Domain npes.de kaufen?
Wir ziehen mit dem Projekt
npes.de um.
Sind Sie am Kauf der Domain
npes.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain npes.de kaufen?
Wer bezahlt wildschaden?
Wer bezahlt Wildschaden hängt davon ab, ob das Tier einem bestimmten Halter zugeordnet werden kann. Wenn das Tier einem privaten Halter gehört, ist dieser in der Regel für den entstandenen Schaden verantwortlich und muss für die Kosten aufkommen. Ist das Tier jedoch wildlebend und nicht zuzuordnen, wird der Schaden in der Regel durch die Kfz-Versicherung des Geschädigten abgedeckt. Es ist wichtig, den Schaden schnellstmöglich der Versicherung zu melden und alle relevanten Informationen zu sammeln, um den Vorgang reibungslos abwickeln zu können. In einigen Fällen kann es auch sinnvoll sein, die Polizei zu informieren und einen Wildunfallbericht aufnehmen zu lassen. **
Sind Erbsen Wildschaden ersatzpflichtig?
Sind Erbsen Wildschaden ersatzpflichtig? Dies hängt von den jeweiligen Gesetzen und Vorschriften in der Region ab, in der der Schaden aufgetreten ist. In einigen Fällen können Landwirte eine Entschädigung für Wildschäden an ihren Erbsen erhalten, wenn sie nachweisen können, dass das Wild für den Schaden verantwortlich ist. Es ist wichtig, sich an die örtlichen Behörden oder Landwirtschaftsverbände zu wenden, um genaue Informationen zu den Entschädigungsmöglichkeiten für Wildschäden an Erbsen zu erhalten. In einigen Fällen können auch Schutzmaßnahmen ergriffen werden, um Wildschäden an Erbsen zu verhindern. **

Ähnliche Suchbegriffe für Wildschaden
Top-Angebote
Produkte zum Begriff Wildschaden:
-
Vereinbarkeit von wirtschaftlicher Effizienz und Kundenzufriedenheit in der öffentlichen Apotheke in Deutschland, Taschenbuch von Sabina Schwab, GRIN,Vereinbarkeit Von Wirtschaftlicher Effizienz Und Kundenzufriedenheit In Der Öffentlichen Apotheke In Deutschland, Taschenbuch Von Sabina Schwab, Grin, 978-3-389-04616-6, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insurance & Innovation 2025Insurance & Innovation 2025 , Ideen und Erfolgskonzepte von Experten aus der Praxis , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20250404, Autoren: Nolte, Lukas, Redaktion: Eckstein, Andreas~Liebetrau, Axel~Nolte, Lukas~Rasch, Arno, Seitenzahl/Blattzahl: 224, Keyword: 2025; Bildforensik; Cyber-Risks; ESG; Eckstein; Fortschritt; Führung; IT-Governance; Innovation; Insurance & Innovation; KI in der Versicherungsbranche; Liebetrau; Machine-Learning; Nolte; Rasch; Technologie; Tokenization; VVW; Verlag Versciherungswirtschaft; digitale Assistenten; embedded insurance; lebensbegleitende Altersvorsorge, Fachschema: Innovationsmanagement~Management / Innovationsmanagement~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: TB/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 331, Produktform: Kartoniert,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
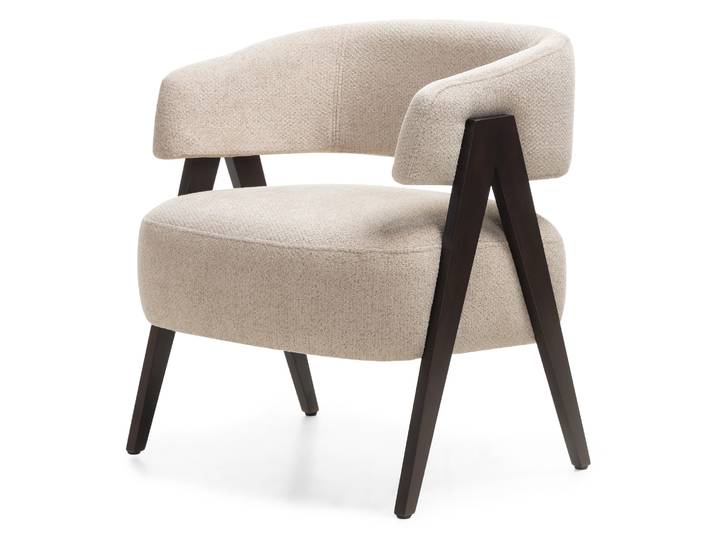
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Was fällt unter wildschaden?
Wildschaden bezieht sich auf Schäden, die durch wild lebende Tiere verursacht werden, wie zum Beispiel Wildschweine, Rehe oder Füchse. Dies kann Schäden an landwirtschaftlichen Kulturen, Gärten, Wäldern oder auch an Fahrzeugen verursachen. Auch Schäden an Gebäuden durch Nagetiere wie Marder können unter Wildschaden fallen. In einigen Fällen können auch Schäden durch Haustiere, die als wild lebend gelten, wie zum Beispiel streunende Hunde oder Katzen, als Wildschaden betrachtet werden. Generell umfasst Wildschaden alle Schäden, die durch Tiere verursacht werden, die nicht unter direkter menschlicher Kontrolle stehen. **
-
Welcher wildschaden ist ersatzpflichtig?
Welcher Wildschaden ist ersatzpflichtig? Wildschäden sind grundsätzlich durch die Jagdhaftpflichtversicherung des Jagdausübungsberechtigten abgedeckt. Ersatzpflichtig sind Schäden, die durch Wildtiere verursacht werden, die dem Jagdrecht unterliegen, wie beispielsweise Rehe, Wildschweine oder Hirsche. Nicht ersatzpflichtig sind hingegen Schäden, die durch Tiere entstehen, die nicht dem Jagdrecht unterliegen, wie beispielsweise Hunde oder Katzen. Es ist wichtig, den Schaden umgehend dem Jagdausübungsberechtigten zu melden, damit die Versicherung den Schaden regulieren kann. **
-
Was zählt unter wildschaden?
Was zählt unter Wildschaden? Unter Wildschaden versteht man Schäden, die durch wild lebende Tiere verursacht werden, wie zum Beispiel Rehe, Wildschweine oder Hasen. Dazu gehören Schäden an landwirtschaftlichen Kulturen, Gärten, Wäldern oder auch an Fahrzeugen durch Wildunfälle. In einigen Ländern gibt es spezielle Versicherungen, die Schäden durch Wildtiere abdecken. Wildschäden können erhebliche finanzielle Einbußen verursachen und sind daher für Landwirte und Waldbesitzer ein wichtiges Thema. Es ist ratsam, sich über die Möglichkeiten der Absicherung gegen Wildschäden zu informieren. **
-
Wann muss wildschaden bezahlt werden?
Wann muss Wildschaden bezahlt werden? Wildschaden muss in der Regel dann bezahlt werden, wenn ein wild lebendes Tier wie beispielsweise ein Reh, Wildschwein oder Hirsch einen Schaden an Fahrzeugen, landwirtschaftlichen Flächen oder anderen Besitztümern verursacht hat. Die Kosten für den entstandenen Schaden werden in der Regel von der Kfz-Haftpflichtversicherung des Fahrzeughalters übernommen, sofern eine entsprechende Wildschadenklausel im Vertrag enthalten ist. Ist kein Versicherungsschutz vorhanden, müssen die Kosten vom Verursacher des Wildschadens getragen werden. In einigen Fällen kann auch die örtliche Jagdgenossenschaft für den entstandenen Schaden haftbar gemacht werden. **

Was mache ich bei wildschaden?
Was mache ich bei Wildschaden? Zuerst sollte man den Schaden dokumentieren, indem man Fotos macht und eventuelle Zeugen hinzuzieht. Anschließend sollte man den Vorfall der Polizei melden und eine Wildunfallbescheinigung ausstellen lassen. Danach ist es wichtig, die Versicherung zu informieren und den Schaden zu melden, um eine mögliche Schadensregulierung zu ermöglichen. Zuletzt sollte man sich um die Reparatur des Schadens kümmern, um die Sicherheit des Fahrzeugs zu gewährleisten. **
Ist ein wildschaden ein Unfallschaden?
Ein Wildschaden ist im Grunde genommen ein Unfallschaden, der durch die Kollision eines Fahrzeugs mit einem wilden Tier verursacht wird. In den meisten Fällen handelt es sich um Wildtiere wie Rehe, Wildschweine oder Hirsche, die plötzlich auf die Straße laufen und mit einem Fahrzeug kollidieren. Da es sich um eine unvorhersehbare Situation handelt, wird ein Wildschaden in der Regel als Unfall betrachtet. Die Versicherung des Fahrzeugs kann in der Regel für die Reparaturkosten aufkommen, sofern eine entsprechende Versicherungspolice abgeschlossen wurde. Es ist wichtig, den Vorfall der Versicherung zu melden und gegebenenfalls einen Gutachter hinzuzuziehen, um den Schaden zu dokumentieren. Letztendlich liegt es an der Versicherung, zu entscheiden, ob der Wildschaden als Unfallschaden eingestuft wird und welche Leistungen übernommen werden. **
Top-Angebote
Produkte zum Begriff Wildschaden:
-
Innovation von Bedeutung und Produkt-Service-System, Taschenbuch von Satoru Goto, Verlag Unser Wissen, 978-620-8-20199-9Innovation Von Bedeutung Und Produkt-service-system, Taschenbuch Von Satoru Goto, Verlag Unser Wissen, 978-620-8-20199-9, Seitenanzahl: 7235,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vereinbarkeit von wirtschaftlicher Effizienz und Kundenzufriedenheit in der öffentlichen Apotheke in Deutschland, Taschenbuch von Sabina Schwab, GRIN,Vereinbarkeit Von Wirtschaftlicher Effizienz Und Kundenzufriedenheit In Der Öffentlichen Apotheke In Deutschland, Taschenbuch Von Sabina Schwab, Grin, 978-3-389-04616-6, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insurance & Innovation 2025Insurance & Innovation 2025 , Ideen und Erfolgskonzepte von Experten aus der Praxis , Bremsscheiben > Bremsen & Bremsenteile , Erscheinungsjahr: 20250404, Autoren: Nolte, Lukas, Redaktion: Eckstein, Andreas~Liebetrau, Axel~Nolte, Lukas~Rasch, Arno, Seitenzahl/Blattzahl: 224, Keyword: 2025; Bildforensik; Cyber-Risks; ESG; Eckstein; Fortschritt; Führung; IT-Governance; Innovation; Insurance & Innovation; KI in der Versicherungsbranche; Liebetrau; Machine-Learning; Nolte; Rasch; Technologie; Tokenization; VVW; Verlag Versciherungswirtschaft; digitale Assistenten; embedded insurance; lebensbegleitende Altersvorsorge, Fachschema: Innovationsmanagement~Management / Innovationsmanagement~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Warengruppe: TB/Wirtschaft/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 331, Produktform: Kartoniert,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bezahlt wildschaden?
Wer bezahlt Wildschaden hängt davon ab, ob das Tier einem bestimmten Halter zugeordnet werden kann. Wenn das Tier einem privaten Halter gehört, ist dieser in der Regel für den entstandenen Schaden verantwortlich und muss für die Kosten aufkommen. Ist das Tier jedoch wildlebend und nicht zuzuordnen, wird der Schaden in der Regel durch die Kfz-Versicherung des Geschädigten abgedeckt. Es ist wichtig, den Schaden schnellstmöglich der Versicherung zu melden und alle relevanten Informationen zu sammeln, um den Vorgang reibungslos abwickeln zu können. In einigen Fällen kann es auch sinnvoll sein, die Polizei zu informieren und einen Wildunfallbericht aufnehmen zu lassen. **
-
Sind Erbsen Wildschaden ersatzpflichtig?
Sind Erbsen Wildschaden ersatzpflichtig? Dies hängt von den jeweiligen Gesetzen und Vorschriften in der Region ab, in der der Schaden aufgetreten ist. In einigen Fällen können Landwirte eine Entschädigung für Wildschäden an ihren Erbsen erhalten, wenn sie nachweisen können, dass das Wild für den Schaden verantwortlich ist. Es ist wichtig, sich an die örtlichen Behörden oder Landwirtschaftsverbände zu wenden, um genaue Informationen zu den Entschädigungsmöglichkeiten für Wildschäden an Erbsen zu erhalten. In einigen Fällen können auch Schutzmaßnahmen ergriffen werden, um Wildschäden an Erbsen zu verhindern. **
-
Was fällt unter wildschaden?
Wildschaden bezieht sich auf Schäden, die durch wild lebende Tiere verursacht werden, wie zum Beispiel Wildschweine, Rehe oder Füchse. Dies kann Schäden an landwirtschaftlichen Kulturen, Gärten, Wäldern oder auch an Fahrzeugen verursachen. Auch Schäden an Gebäuden durch Nagetiere wie Marder können unter Wildschaden fallen. In einigen Fällen können auch Schäden durch Haustiere, die als wild lebend gelten, wie zum Beispiel streunende Hunde oder Katzen, als Wildschaden betrachtet werden. Generell umfasst Wildschaden alle Schäden, die durch Tiere verursacht werden, die nicht unter direkter menschlicher Kontrolle stehen. **
-
Welcher wildschaden ist ersatzpflichtig?
Welcher Wildschaden ist ersatzpflichtig? Wildschäden sind grundsätzlich durch die Jagdhaftpflichtversicherung des Jagdausübungsberechtigten abgedeckt. Ersatzpflichtig sind Schäden, die durch Wildtiere verursacht werden, die dem Jagdrecht unterliegen, wie beispielsweise Rehe, Wildschweine oder Hirsche. Nicht ersatzpflichtig sind hingegen Schäden, die durch Tiere entstehen, die nicht dem Jagdrecht unterliegen, wie beispielsweise Hunde oder Katzen. Es ist wichtig, den Schaden umgehend dem Jagdausübungsberechtigten zu melden, damit die Versicherung den Schaden regulieren kann. **
Ähnliche Suchbegriffe für Wildschaden
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Hellgraues ausziehbares Ecksofa ZENA, beidseitig II. QualitätANGEBOT Hellgraues ausziehbares Ecksofa ZENA, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Größe: Sofa bis 200 cm Farbe: Hellgrau Eckvariante: Linke Ecke, Rechte Ecke, Universelle Ecke Bezug: KRONOS 15 Hinweis: Das Dekor des Spanplattendesigns im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Bezugsmaterial: Velourstoff Produktdetails des Sitzes: Elastischer Schaum Verschleißbeständigkeit (Martindale): 50.000 Maße des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Liegefläche: 140 x 200 cm Ausstattung Stauraum: Ja Schlafmöglichkeit: Ja Kissen gehören zum Lieferumfang Wird zerlegt geliefert. Kronos Der samtige und weiche Oberflächenfinish mit kurzem Flor macht den Stoff Kronos zu einem der sogenannten Velourstoffe. Die angenehme Textur zeichnet sich durch leichte Glanzeffekte und ein schattierendes Erscheinungsbild aus. Aufgrund seiner Eigenschaften wird Kronos in der Polsterei als Bezugsstoff verwendet. Ein Vorteil des Stoffes Kronos ist auch die Lichtbeständigkeit. Bei natürlichem Lichteinfall verändert die Farbe ihr Aussehen nicht wesentlich. Es wird empfohlen, spezielle Mittel für gepolsterte Möbel zu verwenden. Hergestellt aus 100% Polyester mit einem mittleren Gewicht von 270 g/m2. Ein wichtiger Parameter für verwendete Stoffe ist ihre Festigkeit und Verschleißfestigkeit, der sogen. Martindale-Test. Im Labor bedeutet das, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungserscheinungen zeigt. Je höher die Zahl, desto besser. Die Anzahl der Zyklen für den Stoff Kronos beträgt 50.000. Übliche Stoffe im Haushalt haben etwa 20.000 Zyklen. Farbe:Grau341,90 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
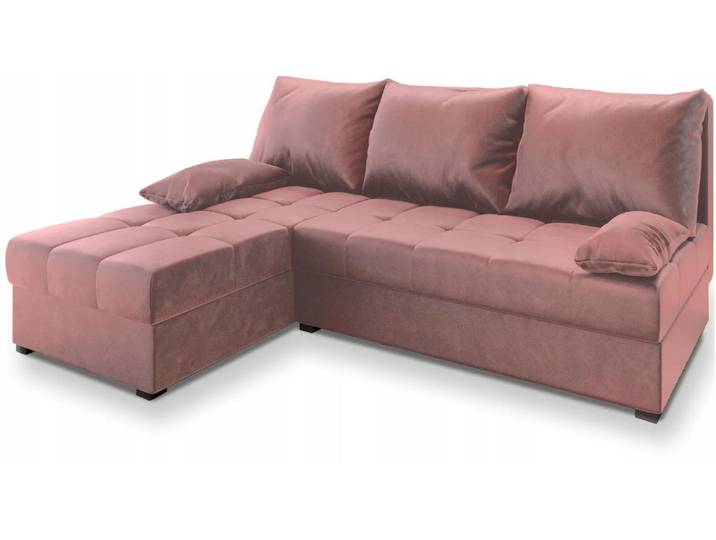
ANGEBOT Rosa ausziehbare Eckcouch ZENA, beidseitig II. QualitätANGEBOT Rosa ausziehbare Eckcouch ZENA, beidseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Größe: Sofa bis 200 cm Farbe: Rosa Varianten der Ecke: Universalecke Bezug: KRONOS 27 Hinweis: Die Dekoration der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Material des Bezugs: Veloursstoff Eigenschaften des Sitzes: Elastischer Schaumstoff Abriebfestigkeit (Martindale): 50.000 Abmessungen des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Schlaffläche: 140 x 200 cm Ausstattung Stauraum: Ja Schlafgelegenheit: Ja Kissen sind im Lieferumfang enthalten Wird demontiert geliefert. Paros Angenehm im Griff ist der Stoff Paros, der zu den Plüschstoffen zählt mit regelmäßiger Struktur. Er besteht aus 100% Polyester, was dem Stoff Festigkeit und Stabilität verleiht. Die samtige Oberfläche lässt sich leicht reinigen mit speziellen Mitteln für Polstermöbel. Aufgrund seiner funktionalen Eigenschaften wird er als Polsterstoff für Sessel, gepolsterte Betten oder Sofagarnituren verwendet. Ein wichtiger Parameter der verwendeten Stoffe ist ihre Festigkeit und Abriebfestigkeit, der sogenannte Martindale-Test. Im Labor bedeutet dies, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungen zeigt. Je höher die Zahl, desto besser. Der Stoff Paros glänzt mit einer Zahl von 50.000 Zyklen. Gewöhnliche Stoffe im Haushalt haben etwa 20.000 Zyklen. Farbe:Rosa255,70 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter wildschaden?
Was zählt unter Wildschaden? Unter Wildschaden versteht man Schäden, die durch wild lebende Tiere verursacht werden, wie zum Beispiel Rehe, Wildschweine oder Hasen. Dazu gehören Schäden an landwirtschaftlichen Kulturen, Gärten, Wäldern oder auch an Fahrzeugen durch Wildunfälle. In einigen Ländern gibt es spezielle Versicherungen, die Schäden durch Wildtiere abdecken. Wildschäden können erhebliche finanzielle Einbußen verursachen und sind daher für Landwirte und Waldbesitzer ein wichtiges Thema. Es ist ratsam, sich über die Möglichkeiten der Absicherung gegen Wildschäden zu informieren. **
-
Wann muss wildschaden bezahlt werden?
Wann muss Wildschaden bezahlt werden? Wildschaden muss in der Regel dann bezahlt werden, wenn ein wild lebendes Tier wie beispielsweise ein Reh, Wildschwein oder Hirsch einen Schaden an Fahrzeugen, landwirtschaftlichen Flächen oder anderen Besitztümern verursacht hat. Die Kosten für den entstandenen Schaden werden in der Regel von der Kfz-Haftpflichtversicherung des Fahrzeughalters übernommen, sofern eine entsprechende Wildschadenklausel im Vertrag enthalten ist. Ist kein Versicherungsschutz vorhanden, müssen die Kosten vom Verursacher des Wildschadens getragen werden. In einigen Fällen kann auch die örtliche Jagdgenossenschaft für den entstandenen Schaden haftbar gemacht werden. **
-
Was mache ich bei wildschaden?
Was mache ich bei Wildschaden? Zuerst sollte man den Schaden dokumentieren, indem man Fotos macht und eventuelle Zeugen hinzuzieht. Anschließend sollte man den Vorfall der Polizei melden und eine Wildunfallbescheinigung ausstellen lassen. Danach ist es wichtig, die Versicherung zu informieren und den Schaden zu melden, um eine mögliche Schadensregulierung zu ermöglichen. Zuletzt sollte man sich um die Reparatur des Schadens kümmern, um die Sicherheit des Fahrzeugs zu gewährleisten. **
-
Ist ein wildschaden ein Unfallschaden?
Ein Wildschaden ist im Grunde genommen ein Unfallschaden, der durch die Kollision eines Fahrzeugs mit einem wilden Tier verursacht wird. In den meisten Fällen handelt es sich um Wildtiere wie Rehe, Wildschweine oder Hirsche, die plötzlich auf die Straße laufen und mit einem Fahrzeug kollidieren. Da es sich um eine unvorhersehbare Situation handelt, wird ein Wildschaden in der Regel als Unfall betrachtet. Die Versicherung des Fahrzeugs kann in der Regel für die Reparaturkosten aufkommen, sofern eine entsprechende Versicherungspolice abgeschlossen wurde. Es ist wichtig, den Vorfall der Versicherung zu melden und gegebenenfalls einen Gutachter hinzuzuziehen, um den Schaden zu dokumentieren. Letztendlich liegt es an der Versicherung, zu entscheiden, ob der Wildschaden als Unfallschaden eingestuft wird und welche Leistungen übernommen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.